お金の成り立ちは?! ③ 

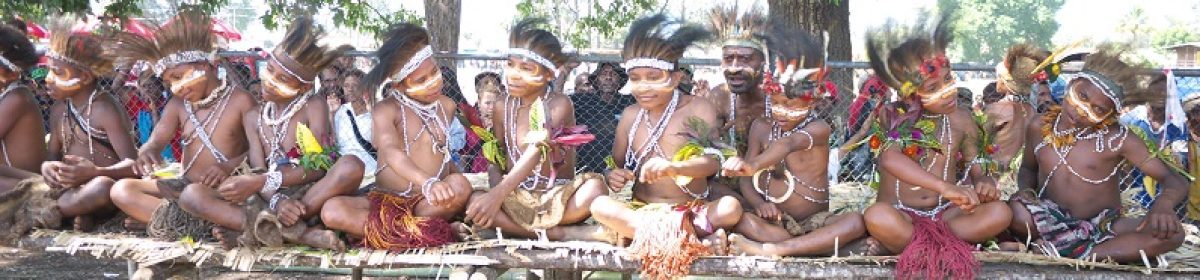
アイキャッチ画像は、前回と同じ2013年のゴロカショーで撮ったものです。お祭りでも、この頃には若い女性は乳房を出さなくなることが多くなりましたが、ごらんのとおりある程度の年齢の女性は裸のままのことが多いです。男は腰蓑(こしみの)の下に藁で作った「ペニスケース」(下の写真。飛行場などでお土産で売っています。)に「モノ」を格納しています。このショーを西洋人やアジア人が見ると衝撃を受けますが、裸で暮らす人々の中にも、贈与や交換のルールを現代人以上に守っています。
こちらがペニスケースです。

前2回の論考から、おぼろげながら共同体や社会の中で生きている人間は、生活を平和に平穏に過ごすために、人から与えられた恩に対してそれ以上の恩を返そうとする性質が本来的に備わっていると言えると思います。

そして恩を与えられたら恩で返すという人が普通に持っている性質であり、貨幣もそうだと思います。共同体や社会の構成員が多くなると、当然分業するので共通の価値を交換する手段として貨幣が登場します。農業に従事している人と漁業に従事している人、僧侶や坊さんもいるでしょう。王がいて通貨を発行しているかも知れません。そうした人たちが労働(貢献)に応じた対価を得て、それを交換して生活します。これは資本主義と共産主義以前からの話であり、有史以来の話です。

ここからいくぶん難しい経済の話になります。でもほんの入口のところなので大丈夫です。

経済学者が考える通貨、お金は二通りの考え方があります。

一つは、お金そのものに値打ちがある、値打ちがあるものがお金として使われるという考え方です。これは日本の通貨である「享保小判」、「天保小判」などを見ればわかります。幕府が財政に窮し、原料に鉛などを混ぜ、金、銀の含有量を薄めて(改鋳(かいちゅう))して値打ちを下げ、発行量を増やしたと親爺は教科書で習った記憶があります。

同じように通貨自体に値打ちがあるという考えは、「金(=GOLD)」を持ち運ぶのは危険なので、「金」と交換することを保証している紙幣を発行しました。つまり、通貨自体に値打ちがあるのです。この考え方を経済学者のうち、「主流派経済学者」がしています。

主流派経済学者とは「主流派」と括られるとおり、メジャーな勢力で力のある存在です。「主流派」は、ニューディール政策の有効性を見て理論を打ち立てた巨人ケインズを否定し、個人の合理的な行動(利潤の極大)というミクロ的な視点から、数学によって理論化したマクロ理論を説くのですが、ミクロの前提条件が現実に適合していないとよく批判されます。

「主流派経済学者」の通貨に対する考えは、親爺は間違っていると考えています。現代の実情とマッチしていません。昔の考えを改めていないのです。

なぜなら、現代の貨幣の発行は、自国通貨建てで発行する場合、その国の供給力(生産力)の範囲で返済能力があれば、政府と銀行の裁量でできるからです。日本もそうです。

まず、親爺が間違っていると思う「主流派経済学」の貨幣論は、ちょっとむずかしいのですが、「商品貨幣論」と言われます。貨幣そのものに商品と同様の値打ちがあるという考え方です。この商品貨幣論では、値打ちの裏付けとなる「金」との交換が約束されている金兌換(きんだかん)が必要ですが、現在の通貨の流通量はあまりに多く、交換は第二次世界大戦の頃からしていません。正式には、ベトナム戦争の戦費調達ができなくなったニクソン大統領が「金」交換を止めると宣言しました。今では金と交換してくれる通貨はどこにもありません。

Amazonで49万円で売られている「享保小判金 (大生) 鑑定書付き 日本 コイン 古銭 金貨」
これは小判自体に含有量相当の金の値打ちがあります。

もう一つは、「ポスト・ケインズ派(銀行は借り手の信用力さえあれば、貸付金/預金を生み出せるという学派)、MMT派(政府が負債を負って支出すると民間や国民の資産が増えると考える学派)」の考えです。

こちらは簿記で考えます。政府(日銀)が通貨を発行してお金を使うと負債を負います。お金=誰かの負債(=支払い約束)です。他方、受け取った国民側は通貨を手にすると資産が増えます。

政府の赤字は国民の黒字です。国は国債を発行し、日銀は行内の金融機関(日本銀行内には銀行、信用金庫、外国銀行、証券会社などが口座を持っています)にお金を貸すことで通貨発行ができます。

同様に市中銀行(三菱UFJ銀行などです)も顧客にお金を貸すことで、通貨発行できます。

こちらは「信用貨幣論」と言い、①②で紹介した、宝飾品が島々を回る例などとフィットすると思います。お金はだれかの恩(負債:この場合は日銀や銀行の負債)を表したもので、受け取った側は、その分の報酬(資産)をもらえるという考え方です。

このお金の貸し借りに伴う社会的・法的な責任は?

日銀と銀行側はお金を借りた人に負債を負うといいましたが、これは社会に対してこのお金を回収する義務(責任)を負ったということと、貸したお金(貸付金)を回収する権利も同時に持ったという意味があります。

一方、お金を借りた側は、お金という資産を得ると同時に、借金(借入金)という負債、つまり返済義務を負ったのです。このように、簿記はつねに二面的に捉えます。貸した側も借りた側も回収・返済ができないと、社会に対しては、倒産するなり破産するなりして責任を取る必要があります。

この通貨(恩)の貸し借りは、資本主義、共産主義以前の共同体における平和で暮らすための知恵です。

ところが、ここで「利子」「複利」という魔物なんだか発明なんだか、非常にお金の貸し借りに大きな影響を与えるものもあります。こちらについては、後日考えてみたいと思います。

中世には、ユダヤ人は土地を与えられず、一部が仕方なく、卑賤と考えられてきた「金勘定」に従事してきました。ユダヤ教は同胞に利子をつけてはいけない、しかし他宗教徒にはOKとしています。キリスト教やイスラム教は、利子を認めていません。それでユダヤ教徒は他教徒も相手にする金融業を生業(なりわい)にしました。それが今の銀行業を作ってきたと言われます。こうしたことも合わせて考えます。

おしまい

財務省が金利が上がって国債費が大変!は嘘 他国にない国債60年償還ルール

上のスクリーンコピーは8月29日の朝日放送テレビ「正義のミカタ」で、元財務省職員で、数量政策学者の高橋洋一氏が、財務省は来年度(2027年度)予算の国債費が36.6兆円になるというが、8兆円に過ぎないと説明しているところだ。「正義のミカタ」は関西で放送されるが、全国には配信されない。東京発の全国向け放送は、このような本当のことを言わない。

下は、放送で使われた説明用のパネルなのだが、@SharkIjuin 衆愚政治との決別🇯🇵🇺🇸安倍さんありがとうさんのXの記事を使わせていただいた。 
https://x.com/SharkIjuin/status/2093997563083186351

この36.6兆円と8兆円の差はこういうことだ。
財務省が作った数字には、「国債60年償還ルール」という諸外国にはない日本独自のルールがあり、① 国債の残高1200兆円の60分の1(残高を60年で返すので60で割っている)の20兆円と、② 「利払い費」には利息収入を差し引かないグロス(簿記で言う借方の数字だけで、利息収入は貸方に計上されるが、2つを相殺していない。)の数字16.6兆円が入っているが、国が保有する資産(外貨準備や財政融資資金など)からの収入があるため、実質的な負担(ネット)はもっと少ないのだが、36.6兆円という大きな額が入っている。
ところが国債は、どこの国も償還(返済)の時期が来たら新たな国債を発行(借り換え(かりかえ)という)して、返済時期を先延ばししている。実は日本も償還せず借り換え(かりかえ)しているのだが、財務省は表向きこのような説明をしている。「利払い費」から利息収入を差し引いた額が「純利払い費」である。
すなわち、財務省の国債費の数字は見せかけで膨らませているが、外国同様の経理をすれば8兆円でOKと高橋氏は言っている。この金額があれば、消費税を廃止できるくらいの金額になる。社会保険料も下げることができるだろう。

この財務省の国債費を増やして、予算がないと世間へのアピールは、戦後ずっと続いてきた。数年前にこのようなガラパゴス・ルールがあるのがわかり、なくすように国会などでも追及されている。リフレ派(ある程度のインフレを認めて経済を活性化しようとする一派)、MMT派(自国通貨建ての国債は政府がある以上返済可能だ。政府の赤字は国民の黒字と考える一派)の経済学者、エコノミストや、YouTuberが言っている。だが財務省は、事実関係を認めながらも、「円の信認のため」と言って譲らない。

親爺も以前からブログにこのことを書いている。興味のある人は読んでみてください。

おしまい

日本と中国の経済政策の違い

AFPニュースから

9/12修正 中国の為替安 10倍→3.7倍にしました。

日本と中国のスタンスの違い

日本では、高市政権が積極財政へ方向転換し食品の消費税を下げると言ったら、「減税で不足する財源を明らかにしろ!」とテレビや新聞、識者までもうるさい。高市政権は、国債の残高より高い経済成長をさせる「責任ある積極財政」を進めるので大丈夫と言う。

ところが、日本の財務省やオールドメディアはつねに「我が国にはお金がない」と不安をあおり、何より大事なのは、収入と支出(歳入と歳出)のバランスだと警告を発する。この言説を全く無視し、恐ろしい国債の残高と恐ろしい高成長を果たしてきた国が中国だ。

つまり、日本がデフレに陥り成長できなかった30年間に、中国はGDP(国内総生産)でアメリカをあと数年で抜き1位になるだろうと言われる。もちろん、実際の中国は不動産不況が起こり、いびつな人口動態、アメリカとのデカップリング(切り離し)などでその勢いは失速しそうである。しかし何故ここまで登りつめたのか、世間(テレビ、新聞)でほぼ言われないことを明らかにしたい。

それは中国政府が実行した2つのことに原因がある。
一つは、巨額の通貨発行(信用創造)である。それはMMT(現代貨幣理論)やニュー・ケインジアン(100年前のマクロ経済学の巨人ケインズの理論を引き継ぐ経済学者たち)の理論を実践したことだ。


二つ目は、為替安を守ったことである。この為替安も凄まじく、日本が1985年のプラザ合意(日本とドイツが米英に為替高にするように求められた会議)で円が対ドルで2倍の円高(1ドル240円から120円へ)になり、バブル発生と崩壊を横目で見た中国は、対円のレートは3.7倍安くなった。中国製品は、日本製品に3.7倍の価格競争力を持つようになった。中国はその間、国内に通貨発行量を爆発的に増加させ、そのお金で製造業を支援すると同時に、日本の3.7倍安価な為替安を意図的に維持することで、日本の製造業の優位性を奪い、「ものづくり大国」の座は完全に中国に奪われた。

では、その巨額の通貨発行と為替安政策がどんなものだったのか実際をグラフで見てみる。

1.巨額の通貨発行

下のグラフが中国(緑)、アメリカ(青)、日本(赤)の1980年からドルに換算した通貨発行量である。今や中国は、実にアメリカの倍の通貨発行量!!になっているのに対し、日本はほぼ横ばいである。なぜ、こんなに巨額な通貨発行をしたのに、ハイパーインフレや財政が崩壊しなかったのかと、多くの人は疑問に思うだろう。その答えは、通貨供給量に見合う成長をし需要と供給が見合っているから、問題となるインフレや経済破綻しなかったのだろう。

画像
中、米、日の通貨発行(Claudeにより作表)

2.中国の為替安政策 3.7倍の元安に

画像
円と元の為替の変化(対ドル)Geminiで作成

上の表を見ると、日本(青線)が1985年のプラザ合意で、英米仏から円高にするよう求められ1ドル240円が、2026年の150円へと高くなり、元(赤線)はドルに対し2.9元から6.7元へと安くなっている。円と元の関係を見ると、このとき 1元 = 約82円だったものが、2026年に 1元 = 22円になっており約3.7倍、円高元安になった。つまり、輸出入において競争力が日本は実に3.7倍弱くなり、中国は3.7倍強くなっている。

3.結論

日本はずっと政府の運営も、個人や民間企業と同じように赤字を出さないように運営してきた。(この考えは今もかわらない!)しかしこの考えには、間違いがある。自国建ての通貨で通貨発行する国家が、経済成長の範囲で通貨発行することは問題ない。むしろ、通貨発行しないことが成長の阻害要因になる。このことを中国の成功が示している。
おまけに今、中国はアメリカから切り捨てられ、国内では人口以上の住宅を作り投資をしてきた住宅バブルの崩壊により、経済崩壊の瀬戸際にある。成功と失敗の経済運営の実例でもある。

おしまい

注釈(生成AI Geminiが作ったもの)

<巨額の通貨発行について>
中国
は一貫して3カ国の中で最も高い伸び率を維持しており、1980年の0.09兆元から2026年には357兆元と、45年強で4,000倍に拡大しています。特に2008年のリーマンショック後の大規模な財政・金融刺激策の局面で急加速したのが特徴的です。
米国は1959年以降、年率5〜7%程度の緩やかな成長を続けてきましたが、2020年のコロナ対応で1年強のうちに約4兆ドルも急増(15.4兆ドル→19.1兆ドル)という異例の伸びを見せ、その後2022〜2023年にかけて統計開始以来初めてとなる縮小(マイナスQT)を経験、2024年以降再び増加基調に戻っています。
日本は1990年前後のバブル期にかけて急拡大した後、1990年代後半〜2010年代前半は長期デフレの中で伸びが非常に緩やかでした。日銀の異次元緩和(2013年〜)やコロナ対応の財政出動を経て、円ベースでは2020年前後から再び伸び率が高まっているのですがドルベースでは下がっています。

<為替安政策について>

実は、アメリカが中国に対して激しく怒っていた時期の構図は、「元が安すぎるから、もっと切り上げろ(元高にしろ)」という要求でした。中国が「元安」の状態を維持して輸出で一人勝ちしていたため、アメリカは「不当に元を安く操作している」と猛批判したのです。日本が1985年のプラザ合意でアメリカの要求を呑み、急激な円高を受け入れたのに対し、中国がアメリカからの「元高への切り上げ要求」に対して頑なに強硬姿勢を崩さなかったのはなぜか。その理由は、主に「経済の自立度」「政治体制(主権)の違い」「日本の失敗から得た教訓」の3点にあります。詳しく解説します。

🛑 1. 日本と中国の「安全保障・政治的立場」の圧倒的な違い

日本がアメリカの要求を拒めなかった最大の理由は、安全保障(軍事)をアメリカに完全に依存していたためです。日本(同盟国という名の従属):戦後の日本はアメリカの傘下にあり、政治・軍事・経済のすべてでアメリカの意向を無視できない立場にありました。中国(独立した共産党一党独裁国家):中国は核保有国であり、軍事的にも政治的にもアメリカから完全に独立しています。アメリカに経済的な圧力をかけられても、国家の主権や共産党体制を脅かされるような譲歩は絶対にしないという強い姿勢(主権の誇示)を通すことができました。

📉 2. 「日本のプラザ合意後のバブル崩壊」を徹底的に研究していた

中国の経済指導者たちは、日本の現代経済史を教科書にしていました。特に「日本はアメリカの言う通りに急激な円高を受け入れた結果、バブルが発生し、それが崩壊して『失われた30年』に突入した」と猛烈にインプットしていました。中国政府は、アメリカの要求通りに一気に人民元高を進めれば、国内の輸出産業(製造業)が壊滅し、数千万人の労働者が失業して共産党体制の崩壊(暴動など)につながると本気で恐れていました。そのため、「アメリカを喜ばせるために、自国の経済を犠牲にするような急激な切り上げは絶対にしない」という方針を貫きました。


🌾 3. 経済の構造と「購買力平価(物価)」の違い

1980年代の日本はすでに最先端のハイテク国家(先進国)でしたが、2000年代前半までの中国はまだ「貧しい発展途上国」でした。当時の中国には数億人の農村労働者がおり、彼らに「世界の工場」の工場労働者としての仕事を与えることが国家の最優先課題でした。アメリカは「ドルの価値に対して人民元のレートが安すぎる」と主張(名目為替レートの議論)しましたが、中国側は「中国の物価や国民の所得水準(購買力平価)を考えれば、このレートこそが実態に合っている」と言い張り、発展途上国としての権利を主張し続けました。


⚖️ 結果:中国がとった「時間を稼ぐ」ずる賢い戦略

中国は完全に無視したわけではなく、アメリカとの全面的な貿易戦争を避けるため、「アメリカのメンツを保ちつつ、極めて遅いスピードで元高にする」という引き延ばし戦術をとりました。これが2005年に導入された「管理変動相場制」です。一気に元高にするのではなく、中国の輸出企業がショックを吸収できるスピードで、何年もかけてじわじわと1ドル=8.28元から6元台へと元高に進めました。アメリカを口先や微調整でなだめながら、自国の国力がアメリカに匹敵するまで時間を稼ぎきったと言えます。この「日中のアメリカに対する態度の違い」は、現代の米中対立の根底にあるテーマでもあります。もし「2000年代にアメリカが中国を『為替操作国』と批判した時期の具体的な攻防」など、さらに深掘りしたい部分があれば教えてください。

「30年国債が予定どおり消化できない」という件をAIに聞いてみた。そうしたところ、AIは主流派経済学者よりよっぽどマシだった!

先日、日頃投資をして金融に詳しい知人たち数人で話をしていた。そこで、日銀主導の金利上昇局面で超長期(30年・40年)の国債金利が高騰、価格も下がって、政府は予定どおりの国債発行をできなくなり、国債格付け低下の懸念があると話題になった。 

親爺は、日本の国債は変動相場のもと自国通貨建てで発行されており、需給ギャップが解消されない中、かなりの額の国債を追加発行しても信任低下など起こらないだろう、報道は財務省の流す不正確なデマだろうと思っている。

下は、そうした記事の見出し部分である。こうした見出しが主要メディアに並んでいる。そこで、この件を親爺は流行りのAI(Geminiの無料版)に聞いてみた。AIの答えは、へたな学者が書く文章よりはるかにうまく読みやすく、内容も公平で妥当だ。

ネット記事のスクリーンコピーから

1.親爺のした質問は

30年国債の消化がマーケットの変化により、困難との報道があるが、この原因は日本の財政悪化がもたらす不可避な問題なのか、それとも国債の消化は、自国通貨建て、変動相場制の日本では異常な量の国債発行をしない限り(供給力の範囲内であれば)問題ないと考えてよいか、考えてみてください。また、むしろ、需給ギャップが存在し、民間需要が弱いとときには、政府が国債発行により負債を負うことで国民が資産を手にすることになり、需給ギャップの解消、経済成長できるのではないか。2000文字程度で論じてください。

2.AI(無料版Gemini)の回答は

30年国債の消化が困難であるという報道は、マーケットの変化を示唆していますが、これが日本の財政悪化に起因する不可避な問題なのか、あるいは自国通貨建て・変動相場制の下で異常な量の国債発行をしない限り問題ないのか、さらに需給ギャップが存在する局面において国債発行が経済成長に寄与しうるのか、という点は多角的な検討を要します。

30年国債の消化困難と日本の財政状況

30年国債の消化がうまくいかない状況とは、市場での買い手がつかず、予定通りに発行できないことを指します 11。これは、新規に発行される新発債だけでなく、既に市場で流通している既発債の価格下落や流動性低下にも影響を与える可能性があります 2222。消化が困難となる理由としては、市場の需要不足、将来的な金利上昇懸念、経済状況の悪化、投資家のリスク回避姿勢の高まりなどが挙げられます 3。

日本の財政状況は、長年にわたる財政赤字と累積債務の増加という課題を抱えています。しかし、自国通貨建ての国債を発行している日本では、政府が財政破綻する可能性は低いと一般的に考えられています。これは、政府が自国通貨を発行できるため、債務不履行に陥るリスクが極めて小さいという点にあります。日本銀行が最終的な資金供給者(最後の貸し手)として機能し、必要に応じて国債を買い入れることで、国債市場の安定を保つことが可能です。

ただし、30年国債のような超長期債の消化が困難になる背景には、単なる財政状況の悪化だけでなく、以下のような市場メカニズムが働く可能性があります。

  • 金利上昇圧力: 国債の需要が低い場合、国はより高い金利を設定して購入を促す必要があり、結果として金利が上昇する可能性があります 4。これは、国債価格の下落にもつながります 5。
  • 財政運営への影響: 国債の消化が困難になると、国は資金調達が難しくなり、財政運営に支障をきたす可能性があります 6。
  • 金融政策への影響: 国債の消化状況は、金融政策の運営にも影響を与える可能性があります 7。

これらの影響は、日本の財政状況そのものが直接的に破綻するということではなく、資金調達コストの上昇や市場の不安定化といった形で現れる可能性があります。特に、長期金利の上昇は、住宅ローン金利など民間部門の金利にも波及し、経済活動に影響を与える可能性があります。

自国通貨建て・変動相場制における国債発行の意義

自国通貨建て・変動相場制を採用している国では、政府は自国通貨を発行できるため、財政赤字をファイナンスするために必要な資金を「借りる」のではなく、「創造する」ことが可能です。この観点からは、国債の消化問題は、異常な量の国債発行(供給力の範囲を超える発行)をしない限り、本質的な問題とはならないと考えることができます。

現代貨幣理論(MMT)の考え方に近いですが、政府は通貨の発行者であり、財政的な制約は存在しない(資金不足によるデフォルトは起こり得ない)とされます。真の制約は、資源制約、すなわちインフレを引き起こすことなく生産可能な財・サービスの量であるとされます。この理論によれば、政府支出は、インフレを引き起こさない限りにおいて、国債発行を通じて拡大することが可能です。

したがって、国債の消化が問題となるのは、市場が将来的なインフレや財政の持続可能性に疑念を抱き、国債の購入に消極的になる場合です。しかし、変動相場制の下では、通貨の価値は市場で決定され、財政状況が悪化すれば通貨安になることで調整されます。これにより、輸出競争力が高まり、経済成長を促す側面も持ち合わせます。

需給ギャップと国債発行による経済成長

むしろ、需給ギャップが存在し、民間需要が弱いときには、政府が国債発行により負債を負うことで、国民が資産を手にし、需給ギャップの解消や経済成長につながるという見方もあります。

  • 政府の負債は民間の資産: 政府が国債を発行して財政支出を行うことは、民間部門にとっては政府に対する債権(国債)を持つことを意味します。つまり、政府の負債は民間の資産となります。これにより、民間のバランスシートは改善され、消費や投資が促進される可能性があります。
  • 総需要の創出: 需給ギャップが存在する、すなわち経済に余剰生産能力がある状況下では、政府支出の拡大は、その余剰生産能力を活用し、新たな需要を創出します。これにより、企業の生産活動が活発化し、雇用が増加し、所得が増えるという好循環が生まれます。
  • 流動性の供給: 国債は、金融機関にとって安全な資産であり、決済手段としても利用されます。日銀が国債を買い入れる際、その代金は金融機関の日銀当座預金口座に振り込まれます 8888。これにより、金融機関の流動性が高まり、民間への貸し出し余力が増加し、信用創造を促進する可能性があります 9。

もちろん、この議論には限界があります。国債発行による財政支出が過度になり、経済の供給能力を超えた需要を生み出すと、インフレーションを引き起こす可能性があります。また、長期的に見て財政の規律が失われると、将来世代への負担が増大するという懸念も存在します。

しかし、デフレが続く状況や低成長が常態化している状況においては、積極的な財政政策が有効な手段となり得ます。政府が国債を発行し、公共投資や社会保障、教育などへの支出を増やすことで、民間が自律的に投資や消費を拡大するきっかけを作り出すことが期待されます。

まとめ

30年国債の消化が困難であるという報道は、日本の財政悪化がもたらす不可避な問題であるとは一概には言えません。自国通貨建て・変動相場制の下では、政府は通貨発行権を持つため、資金調達に本質的な制約はありません。国債の消化問題は、むしろ金利上昇圧力や市場の不安定化といった形で現れる可能性があります。

一方で、需給ギャップが存在し、民間需要が弱い局面においては、政府が国債発行により負債を負うことは、民間の資産を増やすことにつながり、総需要の創出、ひいては経済成長を促す有効な手段となり得ます。ただし、この政策はインフレ率や供給能力とのバランスを慎重に見極める必要があります。

したがって、日本の30年国債消化問題は、単に財政悪化の結果と捉えるのではなく、現在の経済状況における金融政策と財政政策のあり方を議論する上で重要な指標と捉えるべきでしょう。政府と日本銀行は、市場の動向を注視し、経済全体のバランスを考慮した上で、適切な政策運営を行うことが求められます。

3.親爺の感想

AIの回答は素晴らしい!! 現状の経済学は、様々な主張が並立して学者たちは決定的な答えを言えないでいる。しかし、経済の行方に主流派と言われる学者たちが大きな発言力をもっているが、現実にそぐわず説得力がない。「30年間ずっと『オオカミ少年』と言われてきたが、オオカミ少年をやめない。」と、開き直る始末だ。主流派経済学者たちは、自己の間違いを認めるべきときだ。

AIのやり取りでは、他にも興味深いものがいろいろあった。以下がその例である。

日銀が金融機関に日銀当座預金を貸し付けるときの簿記の仕訳を聞いたら、【金融機関側では「借方:日銀当座預金、貸方:借入金」または「借方:日銀当座預金、貸方:短期借入金」となります。日銀側では「借方:貸付金、貸方:日銀当座預金」または「借方:短期貸付金、貸方:日銀当座預金」となります。】と正確に答えてくる。また、日銀が市中の国債を引き受けるのは、禁じられている「財政ファイナンス」にならないのかについては、【財政法は、日銀が直接国債を引き受けることを禁じていますが、金融機関が保有する国債を日銀が買い入れることは、市場での取引として行われます。】と返してくる。つまり既発債は合法ということだ。

他に信用創造については、次のように返してくるのだが、この答えは明らかに間違っている。これについては、AIに「・・・・、間違っているんじゃないの?」と問いかけたら、間違ってましたとの答えが返ってきた! このことについても、面白い現象だと思うので、このことは次のリンクをクリックしてください。https://brasileiro365.com/2025/07/14/ai%e3%81%ae%e8%a8%80%e3%81%86%e3%80%8c%e4%bf%a1%e7%94%a8%e5%89%b5%e9%80%a0%ef%bc%88%e9%80%9a%e8%b2%a8%e7%99%ba%e8%a1%8c%ef%bc%89%e3%80%8d%e3%81%ab%e3%80%81%e8%a6%aa%e7%88%ba%e3%81%8c%e3%83%84%e3%83%83/

  • 信用創造とは:

民間銀行が、預金されたお金の一部を貸し出すことで、世の中に出回るお金の量を増やす現象を指します。例えば、Aさんが100万円を銀行に預金し、銀行がそのうち90万円をBさんに貸し出すと、Bさんの口座に90万円が増え、世の中のお金は100万円から190万円に増えます。これが信用創造です。

4.添付ファイルについて

最後に添付したファイル「30年国債の消化が思わしくない件」は、親爺が最初にAIに質問したものとその答えだ。こちらは、短いのでもっと読みやすい。

おしまい

ChatGPT 使ってみた。英語と日本語でどう結果が違うか調べてみた。

知人が無料のChatGPTを使えているのだが、親爺は無料版で試したところ動かなかった。仕方なく、1カ月20ドルの有料版にしたら、さすがに今度は動いた。有料版はバージョンが4.0で無料版より高性能とのことである。(4/15追記 今回の記事はV4.0なのかV3.5だったのかはっきり分からず書いています。おそらく3.5だと思います。)

使った感想を書くと、世間で言われているとおりの素晴らしい性能である。今回は、親爺が興味を持っているMMTについて質問したところ、おそらく大学院生くらいのレベルでちゃんとした返事が返ってくる。

もし大学受験にこれを使えば難関校でも合格するのではないかと思わせる。

今回、親爺のした質問は次のようなものだ。

まず、親爺が関心を持っている《MMT(Modern Monetary Theory=現代貨幣理論)》を説明させた。次にMMTと主流派経済学との違いを説明させ、さらに同じことを英語で回答させた。これを再び日本語に翻訳させた。最後に、ChatGPTに英語で回答する場合と日本語で回答する場合で、データベースに違いがあるのか質問した。

データベースは共通だという回答だったが、実際に日本語ベースの回答と英語ベースの回答では、返事が少し違っていた。 

具体的に気づいた点を書くと、日本語ベースでは「主流派経済学が、雇用と失業に負の相関(トレードオフ)があるフィリップス曲線を(現実に適合すると)主流派経済学は主張し、政府の介入が市場の効率性を損ね経済成長の阻害要因となる。」と書き、一方MMTは、「完全雇用を実現することでインフレを抑制できる。」と書いているのだが、この記述は英語データベースにはない。

逆に、英語データベースには「主流派の経済学者は、インフレ抑制や財政規律の維持を優先する傾向があります。」と書いているものの、日本語データベースにはない。

感想だが、英語データベースの方が、全体に抽象的で《玉虫色》に結論付けている傾向が強いような気がした。(ChatGPTは、「データベースは、言語に関係なく同じ一緒よ。」と回答しているが、どうも怪しい。)

以下は、実際の応答の記録を掲げてみた。

こちらのアイコンは親爺を示している。

こちらのアイコンは、ChatGPTを示している。

MMTについて説明して

MMT(現代貨幣理論、Modern Monetary Theory)は、マクロ経済学の一分野であり、通貨や財政政策に関する新しい見方を提案しています。主に次のような主張をしています。

  1. 通貨発行権を持つ国(主権通貨を発行する国)は、自国通貨での債務不履行(デフォルト)のリスクがほぼない。なぜなら、国家は必要なだけ自国通貨を発行できるためである。
  2. このような国家は、インフレが主要な制約となるまで、財政赤字を増やしても問題ない。インフレが増加する前に、失業を解消し、経済成長を促進することができる。
  3. 財政赤字の増加は、自動的にインフレを引き起こすわけではない。インフレが起こるのは、経済の実質的な生産能力が限界に達し、需要が供給を上回る場合である。
  4. 通貨発行国は、通貨の価値を安定させるために、財政政策と金融政策を適切に調整する必要がある。これにより、インフレを抑制しながら、失業を減らし、経済成長を促すことができる。

MMTは政府支出に対する新しい視点を提供し、財政赤字や国債に対する懸念を和らげることができます。しかしながら、MMTには批判も多く、インフレのリスクや通貨価値の変動に対する懸念があるため、経済学者の間で議論が続いています。

経済学の主流派の主張とMMTの違う点を教えて

経済学の主流派(通常、新古典派や新ケインジアン派などと呼ばれる)とMMT(現代貨幣理論)は、いくつかの重要な点で相違があります。以下にその違いを示します。

  1. 財政政策と金融政策の役割: 主流派経済学は、金融政策(主に中央銀行による金利調整)が景気の安定化に適切な手段であると考えています。一方で、MMTは財政政策(政府支出と課税)が、景気安定化やフル雇用の達成により効果的であると主張しています。
  2. 財政赤字と国債: 主流派経済学は、財政赤字が持続的に増加することで、インフレ、金利上昇、または債務危機を引き起こす可能性があると考えています。しかし、MMTは主権通貨を発行する国家においては、インフレが制約となるまで、財政赤字を増やすことが問題ないと主張しています。
  3. フル雇用: 主流派経済学は、市場メカニズムが最終的にフル雇用に近い状態を達成すると考えていますが、MMTは政府がフル雇用を達成するための積極的な役割を果たすべきだと主張しています。例えば、MMTは政府が雇用者最後の手段(Employer of Last Resort、ELR)として機能し、失業者に公共事業などの雇用機会を提供すべきだと提案しています。
  4. 通貨発行: MMTは、主権通貨を発行する国家が自国通貨での債務不履行(デフォルト)リスクがほぼないと主張しています。これに対して、主流派経済学は、国家が通貨発行を行いすぎると、インフレや信用不安を引き起こす可能性があると警告しています。

これらの相違点により、主流派経済学とMMTは、政府の財政政策や金融政策に対するアプローチが異なります。MMTは、より積極的な政府の役割を主張する一方で

続けてください

、主流派経済学は、市場メカニズムと中央銀行の金融政策により経済を調整することを重視しています。両者の違いは、政府の経済に対する介入の程度や、インフレと失業のトレードオフに関する考え方にも現れています。

MMTは、政府が経済の安定化やフル雇用の達成に重要な役割を果たすべきだと主張しているのに対し、主流派経済学は、政府の役割は必要最小限に抑えるべきだと考えています。主流派経済学は、過度な政府介入がしばしば市場の効率性を損ない、経済成長を妨げる要因になると主張しています。

また、主流派経済学とMMTでは、インフレと失業の関係に対する考え方も異なります。主流派経済学は、フィリップス曲線を用いてインフレと失業の間にトレードオフの関係があると考えています。一方、MMTは、フル雇用を達成することでインフレを抑制することが可能だと主張し、政府が積極的に雇用政策に取り組むことを推奨しています。

このように、経済学の主流派とMMTは、いくつかの重要な点で相違があります。これらの違いは、政策立案者や経済学者が経済政策の選択肢を評価する際に考慮すべき要素となります。

「経済学の主流派の主張とMMTの違う点を教えて」を英語圏のデータをサーチして、英語で答えてください

There are several key differences between mainstream economic theories (usually referred to as neoclassical or New Keynesian economics) and Modern Monetary Theory (MMT). Here are some of those differences:

  1. Role of fiscal and monetary policy: Mainstream economics believes that monetary policy (primarily central bank interest rate adjustments) is the appropriate tool for stabilizing the economy. In contrast, MMT argues that fiscal policy (government spending and taxation) is more effective in stabilizing the economy and achieving full employment.
  2. Fiscal deficits and government debt: Mainstream economics argues that persistently increasing fiscal deficits could lead to inflation, rising interest rates, or debt crises. However, MMT contends that sovereign currency-issuing nations can increase fiscal deficits without issue until inflation becomes a constraint.
  3. Full employment: While mainstream economics believes that market mechanisms will eventually bring the economy to a state close to full employment, MMT asserts that the government should play an active role in achieving full employment. For example, MMT proposes that the government should function as an employer of last resort (ELR), providing job opportunities in public works and other projects for the unemployed.
  4. Currency issuance: MMT claims that sovereign currency-issuing nations have virtually no risk of defaulting on their debts in their own currency. In contrast, mainstream economics warns that excessive currency issuance by a nation could lead to inflation or credit instability.

These differences result in different approaches to fiscal and monetary policies between mainstream economics and MMT. While MMT advocates for a more active role for the government in the economy, mainstream economics emphasizes the importance of market mechanisms and central bank monetary policies in adjusting the economy.

These differences in viewpoints lead to distinct policy recommendations and economic outcomes. Proponents of MMT argue that the government can use its fiscal policies to address issues such as income inequality, unemployment, and infrastructure development, whereas mainstream economists tend to prioritize controlling inflation and maintaining fiscal discipline.

Moreover, the contrasting perspectives on the role of government intervention in the economy often influence the political debate on economic policy. MMT supporters generally align with progressive policy proposals that emphasize government spending on social programs, while mainstream economists often advocate for a more balanced approach that combines government spending with market-oriented solutions.

In conclusion, the key differences between mainstream economic theories and MMT shape the discussions and decisions surrounding fiscal and monetary policies. Understanding these differences is essential for policymakers, economists, and other stakeholders as they evaluate and implement economic policies to achieve desired goals.

和訳してください。

主流派経済理論(通常、新古典派や新ケインズ派と呼ばれる)と現代貨幣理論(MMT)の間には、いくつかの重要な違いがあります。以下にその違いを示します。

財政政策と金融政策の役割: 主流派経済学は、金融政策(主に中央銀行による金利調整)が経済を安定化させるための適切な手段であると考えています。一方で、MMTは財政政策(政府支出と課税)が、経済の安定化や完全雇用の達成においてより効果的であると主張しています。

財政赤字と政府債務: 主流派経済学は、財政赤字が持続的に増加することで、インフレ、金利上昇、あるいは債務危機を引き起こす可能性があると主張しています。しかし、MMTは主権通貨を発行する国家は、インフレが制約となるまで、財政赤字を増やすことが問題ないと主張しています。

完全雇用: 主流派経済学は、市場メカニズムが最終的に経済を完全雇用に近い状態に導くと考えていますが、MMTは政府が完全雇用の達成に積極的な役割を果たすべきだと主張しています。例えば、MMTは政府が最後の雇用者(ELR)として機能し、公共事業やその他のプロジェクトで失業者に雇用機会を提供すべきだと提案しています。

通貨発行: MMTは、主権通貨を発行する国家が自国通貨での債務不履行(デフォルト)のリスクがほぼないと主張しています。これに対して、主流派経済学は、国家が通貨発行を行いすぎると、インフレや信用不安を引き起こす可能性があると警告しています。

これらの違いは、主流派経済学とMMTの間で財政政策や金融政策に対する異なるアプローチを生み出します。MMTは、政府が経済においてより積極的な役割を果たすことを支持し、一方で主流派経済学は、市場メカニズムと中央銀行の金融政策が経済の調整に重要であることを強調しています。

これらの視点の違いは、異なる政策勧告や経済的な結果につながります。MMTの支持者は、政府が所得格差、失業、インフラ開発といった問題に対処するために財政政策を活用できると主張していますが、主流派の経済学者は、インフレ抑制や財政規律の維持を優先する傾向があります。

さらに、経済における政府の介入の役割に関する対立する視点は、経済政策に関する政治的な議論に影響を与えることがよくあります。MMTの支持者は一般的に、社会プログラムへの政府支出を強調する進歩的な政策提案に賛同し、一方で主流派の経済学者は、政府支出と市場志向の解決策を組み合わせたよりバランスのとれたアプローチを提唱することが多いです。

結論として、主流派経済理論とMMTの間の主要な違いは、財政政策や金融政策に関する議論や意思決定に影響を与えます。これらの違いを理解することは、政策立案者、経済学者、およびその他の利害関係者が、目標を達成するための経済政策を評価し、実施する際に不可欠です。

今のMMTに関する問いで、貴方がサーチしたデータベースは、日本語の場合と英語の場合では別のものですか?

私は、質問に答えるためにAIモデル内の知識を利用しています。私の知識は、英語や日本語を含むさまざまな言語の情報に基づいています。質問に答える際に使用するデータベースは、言語に関係なく同じです。ただし、質問に答えるために情報を取得する際、言語によって利用できる情報や説明のニュアンスが異なる場合があります。それにより、回答の詳細や表現が若干異なることがあります。

おしまい

「日本の権力を斬る!」消費税は預り金ではない 郷原信郎弁護士と安藤裕元衆議院議員

日本は不景気が30年続き、賃金が上がらず、とうとう日本「円」の値打ちが世界で下がってしまった。

世界の物価を測るものさしとしてビッグマック指数がある。下が、今年2022年8月に産経新聞が掲載したものだ。ビッグマック1個をドル換算して、各国の値段を調べるのだが、日本は先進国では最下位あたりになっている。 このことは、為替が20%~30%下落しているにしても、明らかに為替以上に差が開いている。つまり、このコロナの3年間の間に、世界の物価はかなり上昇しているのに対し、日本は相変わらず低空飛行を続け、為替以上に差が開いた、つまり、購買力を失ったということに他ならない。 外国と比べると手持ちのお金の値打ちが相当減ったんですね。(涙)

そうした、日本の地位低下の原因に、「消費税」が明らかにある。消費に対する「罰金」である消費税が、税率が上がるにつれて悪影響も大きくなってきた。

これをテーマに、親父が普段楽しみに見ているお二方、郷原信郎弁護士と、安藤裕元衆議院議員が、おなじYOUTUBEで対談されている。

郷原弁護士は、カルロス・ゴーンが逃亡した時に、「『深層』カルロス・ゴーンとの対話」という本を書かれた。この本では、いかに日本の検察が予断を持ち、人質司法といわれる、自白偏重の取り調べをするかが書かれている。 この郷原さんは「日本の権力を斬る!」というYOUTUBEのシリーズをずっと続けられており、親父は楽しみに見ている。

おなじく、安藤裕元衆議院議員は、自民党の中で、西田昌司参議院議員とともに財政拡大派の旗振り役をされて来た方である。当選3回の安藤議員は、残念ながら、週刊誌に事実ではない不倫記事?を書かれ、それがために前回の衆議院議員選挙には出馬されなかった。

その安藤さんは、議員を止めてからも、YOUTUBEで財政拡大を求める活動を続けておられ、「安藤裕チャンネル ひろしの視点」をされている。

最近では、「政府に赤字は、みんなの黒字!」という安藤さんのキャッチフレーズを世間に広めるために、漫才コンクールのM1の予選にも出場されており、信念に圧倒される。

安藤さんも西田さんも、議員の前は公認会計士をされており、簿記の考えがスラスラ解るため、MMT(現代貨幣理論)という通貨発行の仕組みに精通しておられる。財務省の刷り込みがあるために、「国債の発行は、国民の借金である」と一般に信じられているが、大きな間違いである。

実際は、管理通貨制度の下、変動相場制で自国通貨建てによる国債の発行、それによる政府支出は、インフレを起こさない範囲でするならば、何の問題もない。それどころか、逆に経済の成長に見合う国債発行をして、お金を国民に手渡さないと成長を阻害する。

この30年間、経済成長をしなかった日本であるが、その原因はデフレの環境の中で、経済を冷やす政策を続けてきたところにある。最大の問題は、消費税の導入と何度も税率アップを繰り返したことである。

他にも、空港施設の運営や図書館の運営などを外注化するコンセッション、道路公団、住宅公団の民営化、郵政民営化などを繰り返して来たが、デフレ時にこうした政策は逆効果である。

おしまい

価値観の転換 コロナ恐慌でグローバリズムは完全に終焉 世界はふたつに分断

トランプ大統領、WHOの拠出金削減を検討「非常に中国寄り」 SANKEIBIZから

新型コロナが引き起こした世界恐慌で、グローバリズムが完全に終焉する。各国は基本的な食料である小麦などを自国を優先し、輸出制限を始めている。その輸出制限は、食糧だけにとどまらない。

新型コロナ拡大で食料生産国 自国優先し輸出制限

コロナが起こる前、次世代の最先端通信技術である5Gの導入で中国が先んじたところ、アメリカのトランプ大統領が、中国を安全保障上の危険と理由づけて排除しようとし、米中対立は、他の諸国も二分する踏み絵のような対立を引き起こしていた。さらにいまでは、より踏み込んで、トランプ大統領は中国抜きでも良いとまで言うようになった。

新型コロナ禍は、世界恐慌をひき起こした。もう元と同じグローバリズムの世界へは戻れないだろう。

日本政府は、ずっと国際協調を謳い、グローバリズムが富をもたらしたと考えて、自由貿易体制を守ろうとしてきた。しかし、その認識は間違いだったと認め、我が国に残ったのは、さまざまな面での荒廃と、格差の拡大だけだったと総括しなければならない。

本文とは関係ありません

グローバリズムは、1980年代に「小さな政府」をもてはやしたイギリスのサッチャー首相、アメリカのレーガン大統領が起源である。それを支えた経済理論は、政府が介入しなくとも、マーケットが「見えざる手」の働きで、自動的に合理的に資源を最適配分してくれるというものである。

「地球主義」という美名は、途上国で生産された安い製品を先進国へ輸出することが、途上国の労働者、先進国の消費者の幸福度を増し、資源利用の観点からも、途上国のキャッチアップにも望ましいと考えられてきた。 

しかし、グローバリズムは現実には途方もない「格差」を生んだ。たしかに中国は何億という国民が貧困を脱し、中産階級に移行したが、先進国の労働者は、GAFAや一部の金持ち、特権階級を別にすると、落ちぶれた。アフリカやイスラム国の多くは、繁栄から取り残され不安定で、多くの移民がヨーロッパへ押し寄せ、世界全体を不安定にした。

この「地球主義」で得をしたのは明らかに中国だ。地球主義の経済理論は、例えば日本やアメリカのマーケットが中国に奪われ、労働者が失業するとしても、生産性の高い違う職種へと移ることで、もっとも望ましい結果をもたらすと主張していた。しかし実際の労働者の流動性は、簡単に工場労働者が、他の業種に移れるほど甘くはなく、賃金が低下したり、失業、貧困を生みだした。

結局「地球主義」で得をしたのは、中国だけで、欧米や日本などは格差が広がって、99%の国民は貧しくなった。

そうしたことを、トランプ大統領はつよく認識し、ヨーロッパの首脳たちもアメリカに追随しようとしているのが、現状である。しかし、日本は相変わらず、自由貿易が日本の富をもたらしたなどと、ピント外れな認識を持っているが、これでは始まらない。Japan as No.1と言われた時代もあった日本だが、グローバリズムの競争の中で、日本は30年間ずっと負けつづけてきた。

それなのに、政府は「日本は世界最大の財政赤字」を均衡させることばかり考え、公共事業を減らし、科学技術費を減らし、教育費まで減らし、先行きが見えないひどい状況にある。その困難は、MMTを経済政策の中心に置けば、すべて解決できる。いつまでも、目をつぶるな。

日本政府はきっぱりと、グローバリズムは失敗だっと認める。そうして、「国際分業」による値段の安さより、国内の雇用確保や、安全保障が優先することが大事だと、自ずと理解しなければならない。

アメリカはバカではない。トランプがバイデンに変わっても同じだ。アメリは、中国との技術競争に負けてしまったと結論づけ、中国の覇権主義の象徴である「一帯一路」に今後やられるだろうと結論づけた。じゃあ、輸出に依存する中国にやられないためには、何があるのか? 中国製品を締め出すのが一番だ、と考えたのだろう。

おしまい


今更人に聞けない!「MMT入門講座」藤井聡(京都大学教授)衆議院議員 まつばら仁

安倍首相はアベノミクスを始めるにあたって、周囲のブレーンから多くを教わり、政策をスタートさせた。

ところが、モリカケ問題を財務省にリークされ、消費増税や緊縮財政に走り、腰砕けてしまった。

しかし、財務省と麻生財務相の反対を突破して、ここは再びMMTによる真水100兆円の経済支援(コロナ対策)をやって国民を救ってもらいたい。 

そして、モリカケ事件の責任を詫びて、政権を辞任してもらいたい。
そうする以外に、地に落ちた自身の名誉を回復する方法はない。

おしまい

歯がゆい! この国に金はある!! MMT

このコロナ禍で、休業補償など他国がするのに、日本は財政危機のためそれができないという記事が、まともな知識人からもいっぱい出てくる。例えば、次のような記事、これはAERA.dotのものである。

「この国にもう余力はない」 賃金8割支給がイギリスにできて、日本にできない理由

しかし、実際は違う。MMTという経済理論があり、これが経済学の常識を180度ひっくり返すものだ。これによると、自国通貨で国債発行する国であれば、インフレにならない範囲で国債をいくら発行しても何の問題も起こらないという。 むしろ、このコロナ禍の場合、さらなるデフレが予想され、国債を発行して、困った人に給付したり、休業補償したりすることで、デフレのショックを和らげられるというものだ。

ところが、このMMT、天動説時代の地動説のようなもののため、異端扱いされる。だが、この説が正しいことは、皮肉だが日本の経済状況が一番のサンプルだ。日本は、バブル崩壊後、何度も何度も財政出動(”too late, too smasll”と言われた)したが、一向に景気が回復せず、国債残高が1100兆円を超えたがデフレのままだ。

日本で、MMTを主張するのは、京都大学の藤井聡教授、青木泰樹教授、中野剛志氏、三橋貴明氏などと少なく、国会議員でもれいわ新撰組の山本太郎氏、自民党の安藤裕氏などである。

だが、主は、主流派の経済学を時代遅れの天動説だと思っている。いまのように地動説をバッシングしていると、おおぜいの国民の命が失われる。 今回のコロナ禍で、欧米各国は、赤字を恐れず国債を乱発していち早く経済復活を果たすだろう。しかし、日本が赤字拡大を恐れて国債の発行を渋れば、ますます日本は沈んでいく。 

下の表は、財政支出と成長率の相関を表した表なのでが、見事な相関関係が見て取れる。なお、右上の一番高いところは、中国である。

タマノオヤ @jazz01438195さんのTWITTERから

もう一度言う。この国にはお金は十分にある。これまでどおりの日本に金がないと主張しているのは、生活に困らない裕福な人たちばかりだ。さいごに、藤井教授が紹介するMMT理論の動画を貼り付ける。

《オカネは、銀行で借りて、つくられる [ 誰でもわかるMMT(現代貨幣理論) ] 藤井聡(京都大学大学院教授)|週刊クライテリオン 藤井聡のあるがままラジオ》

おしまい

エブリバディ・ノウズ【日本病】「国債を刷れ 廣宮孝信」& MMT (現代貨幣理論)

「通貨発行益」のことを知ろうと、よく行く図書館で「国債」をキーワードに検索してみた。そこで、8冊出てきたのだが、そのうちの1冊に「国債を刷れ」(廣宮孝信 彩図社)という本が出てきた。

何を知りたいのかというと、日本では借金の残高1300兆円を超え、財政再建のために税金を集めて、借金返済をしなければならないというのが緊急の課題と、マスコミや政府が言うからだ。

一部であるが、「そうではない、日本の財政は健全だ。国債発行残高が高すぎるということはない。財政再建よりも、景気浮揚が先決だ」という経済学者もいる。具体的気に名前をあげれば、高橋洋一、森永卓郎の名が浮かぶ。

高橋洋一や森永卓郎が、日本はそれほど借金漬けでないという根拠として、政府と日本銀行のバランスシートと統合すると、資産の部の方が大きいという。下の図は、高橋洋一の「99%の日本人がわかっていない国債の真実」(あさ出版)という本から写したものだ。画の上段が、政府だけのB/S(バランスシート)であり、下が日銀を統合したB/Sである。(クリックしていただくと、見やすくなります)

上図からわかることは、政府の資産が900兆円、国債の負債がが1350兆円である。日銀を統合すると下の図になり、日銀の分が赤字で囲ったところだと思われる。日銀が保有する国債が400兆円で資産の部、それに対して日銀券(お札)を400兆円渡しているのが負債の「銀行券等」だ。緑で囲ったのが、徴税権750兆円となっているのだが、残念ながら高橋洋一は詳しくここのことろを説明していない。おそらく、政府には毎年の税収とは別に、徴税する権利を750兆円持っているということだろう。

ここで留意すべきは、下図の統合B/Sの負債の部、「銀行券等400兆円」に矢印のついた線が引かれており、「●実質的に債務でない ●利子負担なし ●償還負担なし」と書かかれている点だ。要するに、資産の部である「国債400兆円」に対し、負債の部に計上されている「銀行券等400兆円」(=国債購入のために刷ったお札)の実態は、返済を意味する性質のものではない、というのだ。

一方、主の危機感として、平成を振り返るトピックのNHKのニュースで、約30年前と現在の平均的家庭の所得を比較したものがあった。内容は、平均的家庭の所得水準は、30年前も今も約600万円で、報道の主眼は、貧困層(300万円以下)と1200万円を超える高所得者層が30年間で増え、中間層が減って格差が拡大しているというものだった。

このニュースを聴きながら、主は、格差のこともさることながら、30年間、平均所得が横ばいだったということの意味をNHKが、報道しないことに驚いた。30年間経過すれば、ほとんどの先進国の平均所得水準は、軽く倍以上になっているはずだ。中国やアジア諸国であれば、何十倍にもなっているだろう。そうしたなか30年間日本は全然変わらない、ここ数年人口減少しているとはいえ、30年前という長いスパンで比べると人口は若干増えているだろうから、その割合だけGDP(=一人当たりのGDP×人口)は微増ということだろう。この現象は、外国と比べると異様だ。

話を元に戻すと、高橋洋一も「国債を刷れ」の廣宮孝信も、言っている内容はほぼ近いものがある。ただ、高橋洋一は東大の理学部数学科を経て、経済学部の出身の元大蔵官僚である。経済を専攻して、言いにくいことをズバッというのがセールスポイントなのだが、数学的な説明を別にすると、やはり歯切れが悪い。逆に、廣宮孝信は、阪大の工学部電子工学科出身で、経済学の学位を持っていない。しかし、よく勉強しているようで、こちらの方が説得力がある。

かれが言うには、政府でも日銀でも、不換紙幣(兌換紙幣の反対で、政府なり日銀が紙幣発行に対し、義務を負わない紙幣)を発行するのは、江戸時代の通貨の改鋳、明治政府の太政官札発行など、普通におこなっていることで、すべて通貨発行益になる。悪性のインフレさえ起こさなければ、不換紙幣を刷って、景気を回復させよ、これがかれの主張だ。日銀や政府、学者は通貨の過剰発行は、第二次大戦敗戦後のハイパーインフレ同様になると、しきりに警告するのだが、その率は、たった300%で、ジンバブエやブラジル、ベネズエラなどの何万%というハイパーインフレと比べると極めて少なく、むしろすぐに日本はデフレ傾向になっているという。要するに、太平洋戦争のあとのインフレ率でさえ、300%で、困ったことになったのは、金持ちと企業が持っている債権の値打ちが1/3になったということで、大衆は、所得が増えればどうということもない。

この本を読んでいると、他の経済学者が書いたような、歯にモノが挟まった物言いではなく、明解だ。「通貨発行益」は、造幣局が発行する硬貨のみだと考える学者と、日銀が所有する国債や株式の利子や配当が国庫納付されるために、国庫納付金が「通貨発行益」と考える学者がメジャーだ。森永卓郎は、はっきりと通貨の発行自体を、「通貨発行益」と言うのだが、経済学者のなかでは、マイノリティーである。

いま日本で行われている国債発行は、政府が国債を発行し、日銀が直接引き受けると「国債発行が際限なくできる」という理由で、直接引き受けは認められていない。このため、政府が発行した国債を市中の金融機関が買い入れし、それを日銀が買い集めている。やっている中身は、日銀が直接引き受けているのと何も変わらない。

こうしてみると、日銀はマーケットが必要としている通貨供給しているのか、怪しい。こういう言い方をすると、通貨供給を増やしても、ヘリコプターからばら撒く訳には行かない、お金の借り手がそもそもいないのだ、という議論になる。そうではなく、それでは、この本のように政府が財政支出をもっとすればよいのだ。一部やろうとしているが、子育て、保育所もそうだし、何より、科学研究、社会福祉、ぼろぼろの学校校舎の建て替えなど課題は山積だ。直接の財政政策ではないが、最低賃金の大幅アップをやれば、公務員や、勤労者の給与も上がるだろう。廣宮孝信が言うように、極端なインフレさえ起らない範囲で、国債を刷って、貧困から抜け出さないとマズイ。

この本が書かれたのは2009年で、10年前だが、病状は徐々に悪化している。主が危惧するのは、日本がこのまま、財政再建を念仏のように唱えていると、国債を外人が買うようになる時代がくる。もうかなり来ているだろう。

そうなると、海外でハイパーインフレを起こした、ジンバブエやギリシャ、ブラジルのようになりかねない。バカな経済学者たちは、国債と為替がが暴落して、金利が暴騰するという。日本が、国力を今の調子で失えば、最後の最後はそうなる。その時に、主流派の学者が「それみたことか」となるのが恐ろしい。

単純に国債の残高だけを見て、「1350兆円もあるから、すぐに減らさないと」などといっているようではだめだ。例えば、ソフトバンクの負債が何兆円もあるのに、世間は高い評価を与えている。その理由は、負債の残高だけを見ているのではなく、相手科目の資産と、収益を見ているからに他ならない。負債の残高をグロスで見て、1350兆円と騒ぐのは、財務諸表の見方を知らない議論だ。 国の負債は、国民の資産のはずだ。 おまけに、国の借金は、企業よりさらに条件が良い。すなわち、通貨の発行権を持っているからだ。

こんな「基本のキ」の話、主流派の経済学者も気がついているんだろうが、言わないのだろうと思えて仕方がない。デフレ状況で、持てる者にとっては、資産の保全には何もしないことが一番良い方法だからだ。

廣宮孝信の分析に説得力があるのは、学位がないということが、それが妙な経済学の先入観やしがらみがないというメリットなのだろう。

世の中で幅を利かせているのは、法学部出身者、それも東大法学部出身者だろう。財務省のキャリアには法学部と経済学部出身者で差があり、法学部出身者が出世する。その経済オンチたちが「借金を次の世代に背負わせるな!」と間違った経済を語る。そう語ることで、かれらが握る「予算」のありがたみがまし、誰も逆らえなくなっている。

おしまい 参考:2013年に「国債を刷れ」の新装版が出ていた。

2019/5/25追記

最近の経済学の動向で、MMT(Modern Monetary Theory=現代貨幣理論)をよく耳にするようになった。MMTとは、端的に言えば、通貨を自国で発行している国では、国債の残高がいくらになろうと問題がなく、インフレになる前に、税額をアップさせればよいというドラスティックなものだ。

以下のリンクは、安達誠司がMMTを解説をしているものである。安達誠司は、リフレ派で主は高く評価している人物であり、著作も多いが非常に信用できるものを書いている。このMMTは、従来の経済学の枠組みから逸脱するものであり、当然ながら、安達誠司も懐疑的である。しかし、昨今、消費税を10%に上げるかどうか、政治の世界ではせめぎ合っており、幼稚園、保育園の無料化、低所得者層の大学奨学金の無償化などは、消費税のアップがこれらの財源とされており、消費税を上げずに財政出動する根拠にMMTが急浮上しているらしい。

本当におしまい